
Standplatzhaftpflicht beim Dauercamping – braucht man sie wirklich, oder reicht die normale Privathaftpflichtversicherung? Diese Frage stellt sich häufig, wenn der Campingplatz einen Haftpflichtnachweis verlangt, ein Wohnwagen dauerhaft auf einer Parzelle steht oder ein Nachbar durch Vorzelt, Schutzdach oder andere Aufbauten geschädigt wird.
Auf dem Dauerstellplatz geht es nicht nur um Schäden am eigenen Wohnwagen. Ein ungesichertes Vorzelt, lose Bauteile oder eine Gefahrenstelle auf der Parzelle können auch fremdes Eigentum oder Personen betreffen. Entscheidend ist dann, ob eine gesetzliche Schadenersatzpflicht besteht – und welcher Versicherungsvertrag das konkrete Risiko abdeckt.
Dieser Ratgeber erklärt die Unterschiede zwischen Privat- und Standplatzhaftpflicht, die Frage nach einer Versicherungspflicht, typische Schadenfälle und den Haftpflichtschutz im campena-Rundumsorglos-Paket.
Direkte Antwort: Eine Standplatzhaftpflicht ist beim privaten Dauercamping in Deutschland nicht allgemein gesetzlich vorgeschrieben. Campingplatzbetreiber können den Nachweis aber durch Stellplatzvertrag oder Platzordnung verlangen. Ob die Privathaftpflicht ausreicht, hängt von deren konkreten Bedingungen ab. Eine spezielle Standplatzhaftpflicht schützt im vereinbarten Umfang vor den finanziellen Folgen gesetzlicher Haftpflichtansprüche aus dem versicherten Stellplatzrisiko – sie prüft Ansprüche, reguliert berechtigte Forderungen und wehrt unberechtigte ab. Bei campena ist sie im Rundumsorglos-Paket mit einer Versicherungssumme von bis zu 5 Mio. Euro enthalten.
- § 823 BGB – Gesetzliche Schadenersatzpflicht bei schuldhaften Rechtsgutverletzungen
- § 100 VVG – Leistungen der Haftpflichtversicherung
- campena Haftpflichtbedingungen AHDC, Fassung V.20260701 (PDF)
- campena Dauercampingversicherung – aktueller Leistungsumfang und Versicherungssummen
Die Ausführungen beziehen sich auf die allgemeine Rechtslage und die öffentlich verfügbaren campena-Unterlagen mit Stand Oktober 2026. Bei Schadenfällen entscheiden die gesetzliche Haftung, das vereinbarte versicherte Risiko sowie die jeweils gültigen Vertragsunterlagen.
Was ist eine Standplatzhaftpflicht beim Dauercamping?
Die Standplatzhaftpflichtversicherung ist eine Haftpflichtabsicherung für Risiken, die aus der Nutzung, dem Besitz oder dem Zustand eines fest vereinbarten Campingstellplatzes und der dort versicherten Einrichtungen entstehen können. Sie betrifft nicht in erster Linie Schäden am eigenen Wohnwagen, sondern Schadenersatzforderungen Dritter.
Typische Anlässe sind beispielsweise Schäden an einem benachbarten Wohnwagen durch mangelhaft befestigte Bauteile oder Verletzungen, weil eine zu sichernde Gefahrenstelle auf dem eigenen Stellplatz nicht abgesichert wurde. Ob daraus tatsächlich eine Ersatzpflicht entsteht, muss stets im Einzelfall beurteilt werden.
- Personenschäden
Ein Besucher oder Nachbar wird verletzt und macht aufgrund einer möglichen Pflichtverletzung Ansprüche geltend. - Sachschäden
Fremde Campingmöbel, Wohnwagen, Vorzelte oder andere Gegenstände werden beschädigt. - Folgeschäden
Aus einem versicherten Personen- oder Sachschaden können weitere ersatzfähige finanzielle Schäden entstehen. - Abwehr unberechtigter Ansprüche
Der Haftpflichtversicherer prüft die Forderung und kann sie zurückweisen, wenn keine Ersatzpflicht besteht.
Wichtig zu unterscheiden: Die Objektversicherung kann Schäden an den eigenen versicherten Sachen abdecken, beispielsweise am Wohnwagen oder Vorzelt. Die Standplatzhaftpflicht befasst sich dagegen mit berechtigten oder vermeintlichen Haftpflichtansprüchen anderer Personen. Beide Versicherungen haben unterschiedliche Aufgaben.
Wann haftet ein Dauercamper überhaupt für einen Schaden?
Nicht jeder Schaden, der auf einem Campingplatz entsteht, muss vom Inhaber des benachbarten Stellplatzes ersetzt werden. Nach § 823 Abs. 1 BGB kann eine Schadenersatzpflicht insbesondere entstehen, wenn jemand vorsätzlich oder fahrlässig beispielsweise das Eigentum oder die Gesundheit einer anderen Person widerrechtlich verletzt.
Bei einem Schaden am Dauerstellplatz wird deshalb unter anderem geprüft:
1. Welche Pflicht bestand?
Mussten zum Beispiel Vorzeltdach, Befestigung, Treppenstufe oder andere Einrichtungen gesichert und kontrolliert werden?
2. Wurde diese Pflicht verletzt?
War eine Gefahrenstelle erkennbar oder eine notwendige Befestigung trotz vorhersehbarer Witterung unzureichend?
3. Hat das den Schaden verursacht?
Es muss ein rechtlich relevanter Zusammenhang zwischen Pflichtverletzung und Schaden bestehen.
4. Welcher Anspruch besteht tatsächlich?
Es wird geprüft, ob und in welcher Höhe Schadenersatz geschuldet ist und ob mögliche Mitverantwortung eine Rolle spielt.
Auch der Betreiber eines Campingplatzes oder eine andere beteiligte Person kann verantwortlich sein. Ein Schadenort allein sagt noch nichts über die rechtliche Haftung aus.
Ist eine Standplatzhaftpflicht auf dem Campingplatz Pflicht?
Eine allgemeine bundesweite gesetzliche Versicherungspflicht für private Dauerstellplätze besteht grundsätzlich nicht. Daraus folgt jedoch nicht, dass jeder Camper auf eine Standplatzhaftpflicht verzichten kann.
Campingplatzbetreiber können in der Platzordnung oder im Stellplatzvertrag festlegen, dass Dauercamper eine geeignete Haftpflichtversicherung vorhalten und nachweisen müssen. Wer den Vertrag unterschreibt, sollte die entsprechende Regelung beachten. Ob eine vorhandene Privathaftpflicht als ausreichender Nachweis akzeptiert wird, hängt von den vertraglichen Anforderungen und dem tatsächlich bestätigten Versicherungsumfang ab.
Achtung bei der Platzordnung: Die Formulierung „Haftpflichtversicherung erforderlich“ beantwortet noch nicht, ob der Betreiber eine allgemeine Privathaftpflicht oder ausdrücklich eine Standplatzhaftpflicht für das Stellplatzrisiko fordert. Fragen Sie im Zweifel vor Vertragsabschluss nach und lassen Sie sich die Anforderungen möglichst schriftlich geben.
Campingplatz verlangt Haftpflichtversicherung – was tun?
Bitten Sie den Betreiber um die gewünschte Beschreibung des versicherten Risikos, gegebenenfalls die geforderte Versicherungssumme und die Form des Nachweises. Fragen Sie anschließend Ihren bestehenden Versicherer ausdrücklich, ob der dauerhaft genutzte Wohnwagen mit Vorzelt, Anbauten und dem konkreten Dauerstellplatz vom Haftpflichtschutz umfasst ist. Eine schriftliche Bestätigung erleichtert die Abstimmung.
Reicht die Privathaftpflicht für einen Dauerstellplatz aus?
Manchmal ja – aber nicht automatisch. Manche Privathaftpflichttarife erfassen bestimmte private Risiken aus Ferienunterkünften, Grundstücken oder vorübergehend genutzten Stellplätzen. Ob auch ein dauerhaft eingerichteter Campingstellplatz mit festem Vorzelt, Schutzdach, Terrasse oder weiteren Anbauten versichert ist, ist eine eigenständige Frage.
Besonders wichtig sind die Angaben zu Haus- und Grundbesitz, gemieteten oder gepachteten Flächen, stationären Wohnwagen, Auslandsrisiken und gegebenenfalls besonderen Campingrisiken. Ein hoher allgemeiner Haftpflichtbetrag allein beweist nicht, dass das Risiko „Dauerstellplatz“ eingeschlossen ist.
Diese konkrete Frage können Sie Ihrer Privathaftpflicht stellen:
„Ist meine gesetzliche Haftpflicht als Inhaber bzw. Nutzer eines dauerhaft gepachteten Camping-Dauerstellplatzes mit stationärem Wohnwagen, festem Vorzelt, Schutzdach und Terrasse am angegebenen Standort versichert? Bitte bestätigen Sie den Schutz und mögliche Einschränkungen schriftlich.“
Erhalten Sie keine eindeutige Deckungsbestätigung, ist eine speziell auf das Dauercamping ausgerichtete Standplatzhaftpflicht besonders prüfenswert. Bestehen mehrere Versicherungen für dasselbe Risiko, sollten Zuständigkeit und Schadenmeldung mit den Versicherern geklärt werden.
Privathaftpflicht oder Standplatzhaftpflicht: Wo liegt der Unterschied?
| Kriterium | Private Haftpflichtversicherung | Standplatzhaftpflicht |
|---|---|---|
| Grundidee | Absicherung privater Haftpflichtrisiken im vereinbarten Umfang. | Absicherung vereinbarter Haftpflichtrisiken rund um den Dauerstellplatz. |
| Dauerstellplatz | Nur, wenn das Risiko von den Vertragsbedingungen erfasst ist. | Das vereinbarte Stellplatzrisiko steht im Mittelpunkt. |
| Vorzelt und feste Anbauten | Nicht ohne Prüfung des jeweiligen Tarifs. | Haftpflichtansprüche aus den vereinbarten standplatzbezogenen Risiken können erfasst sein. |
| Schäden an Dritten | Bei versichertem Risiko und bestehender Haftung. | Bei versichertem Risiko und bestehender Haftung. |
| Eigenschäden | Keine allgemeine Versicherung für eigene Sachen. | Keine Objektversicherung für den eigenen Wohnwagen. |
| Versicherungsnachweis | Nur ausreichend, wenn Schutz und Anforderungen des Platzes zusammenpassen. | Kann gezielt das versicherte Stellplatzrisiko ausweisen. |
Entscheidend ist die Deckung und nicht allein der Name des Vertrages. Ein Privathaftpflichttarif mit ausdrücklich eingeschlossenem Dauerstellplatz kann geeignet sein. Eine Standplatzhaftpflicht kann hingegen klarer auf das stationäre Campingrisiko abgestimmt sein.
Typische Haftpflicht-Schadenfälle beim Dauercamping
Die folgenden Beispiele verdeutlichen Situationen, in denen eine Haftpflichtprüfung sinnvoll ist. Sie sind keine Zusage, dass der dargestellte Schaden in jedem Tarif gedeckt ist.
Beispiel 1: Vorzelt beschädigt Nachbarstellplatz
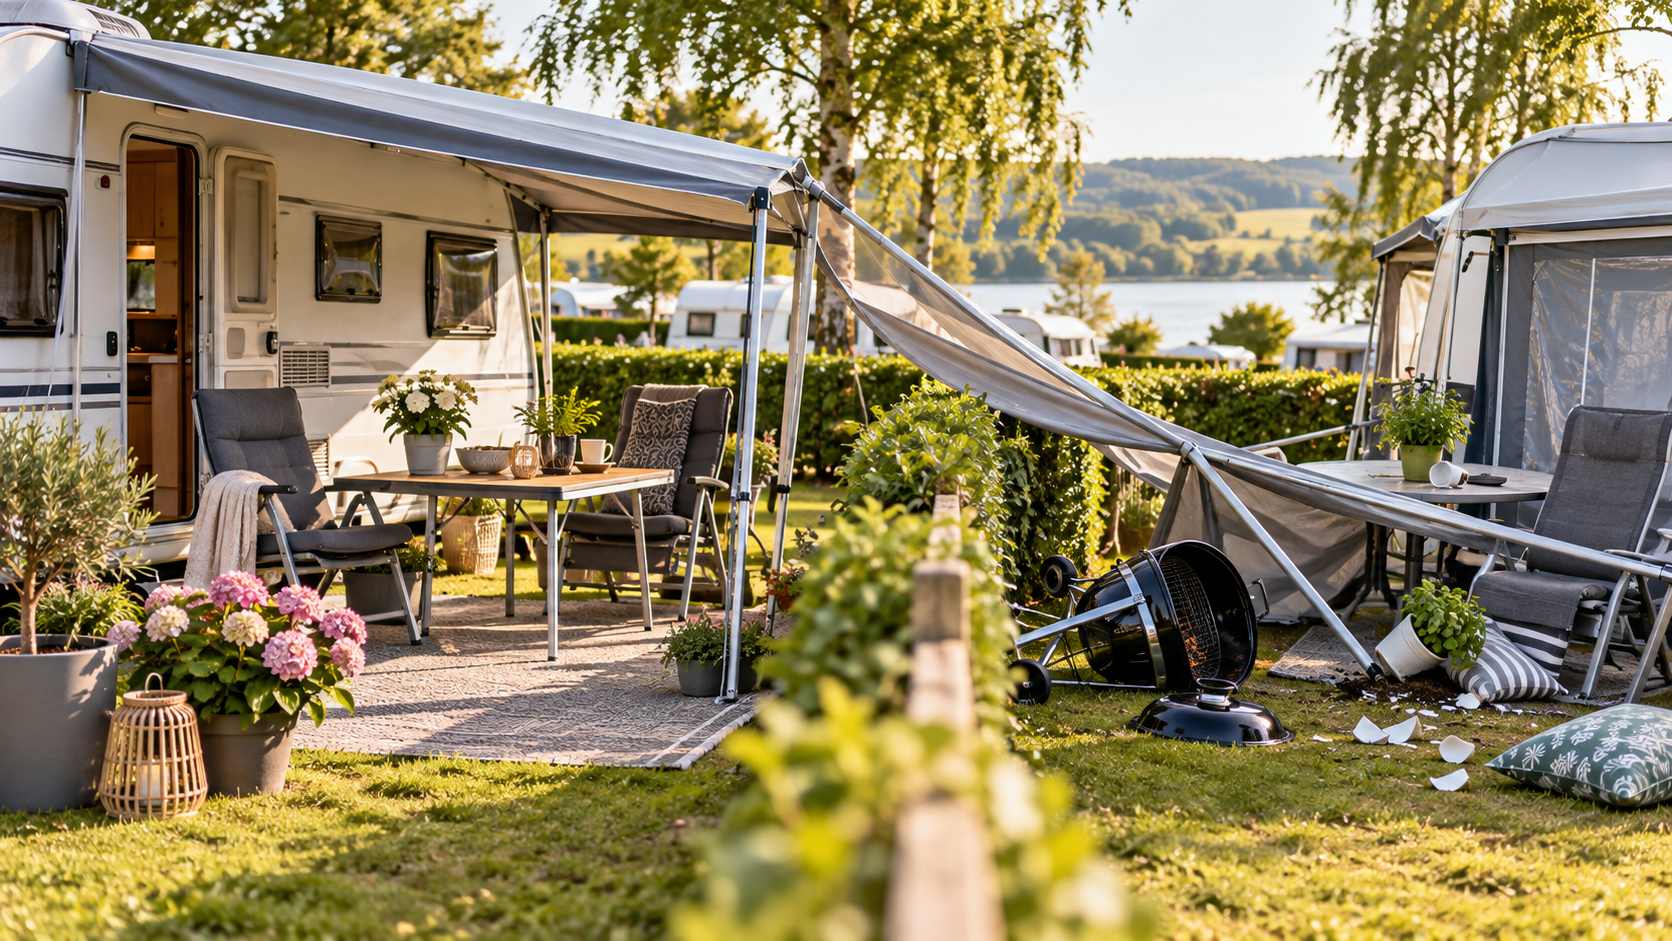
Ein unzureichend gesichertes Vorzelt löst sich bei Wind. Teile treffen die Terrasse und Möbel des Nachbarn. Besteht wegen einer schuldhaft mangelhaften Sicherung eine Ersatzpflicht, kann die Standplatzhaftpflicht für die Prüfung und Regulierung relevant sein.
Beispiel 2: Besucher stürzt auf dem Stellplatz
Ein Besucher stolpert über eine schwer erkennbare, vermeidbare Gefahrenstelle und verletzt sich. Ob dem Inhaber eine Verletzung von Sicherungspflichten vorzuwerfen ist und ob Versicherungsschutz besteht, ist im Einzelfall zu prüfen.
Beispiel 3: Loses Bauteil beschädigt fremden Wohnwagen
Eine nicht ausreichend befestigte Verkleidung löst sich und beschädigt den Wohnwagen auf der Nachbarparzelle. Neben Schadenhöhe und Ursache wird geprüft, ob der Inhaber für das Bauteil verantwortlich war.
Beispiel 4: Forderung ohne nachweisbare Pflichtverletzung
Nach einem außergewöhnlichen Wetterereignis verlangt ein Nachbar Ersatz. Die Ursache ist umstritten. Gerade dann ist die Anspruchsprüfung wichtig: Fehlt eine rechtliche Ersatzpflicht, kann der Versicherer die Forderung abwehren.
Merksatz: Ein fremder Schaden bedeutet nicht automatisch, dass der Dauercamper zahlen muss. Eine Haftpflichtversicherung ist deshalb nicht nur für berechtigte Ersatzforderungen wichtig, sondern auch für die Abwehr unberechtigter Ansprüche.
Wer haftet, wenn bei Sturm das Vorzelt auf den Nachbarstellplatz fällt?
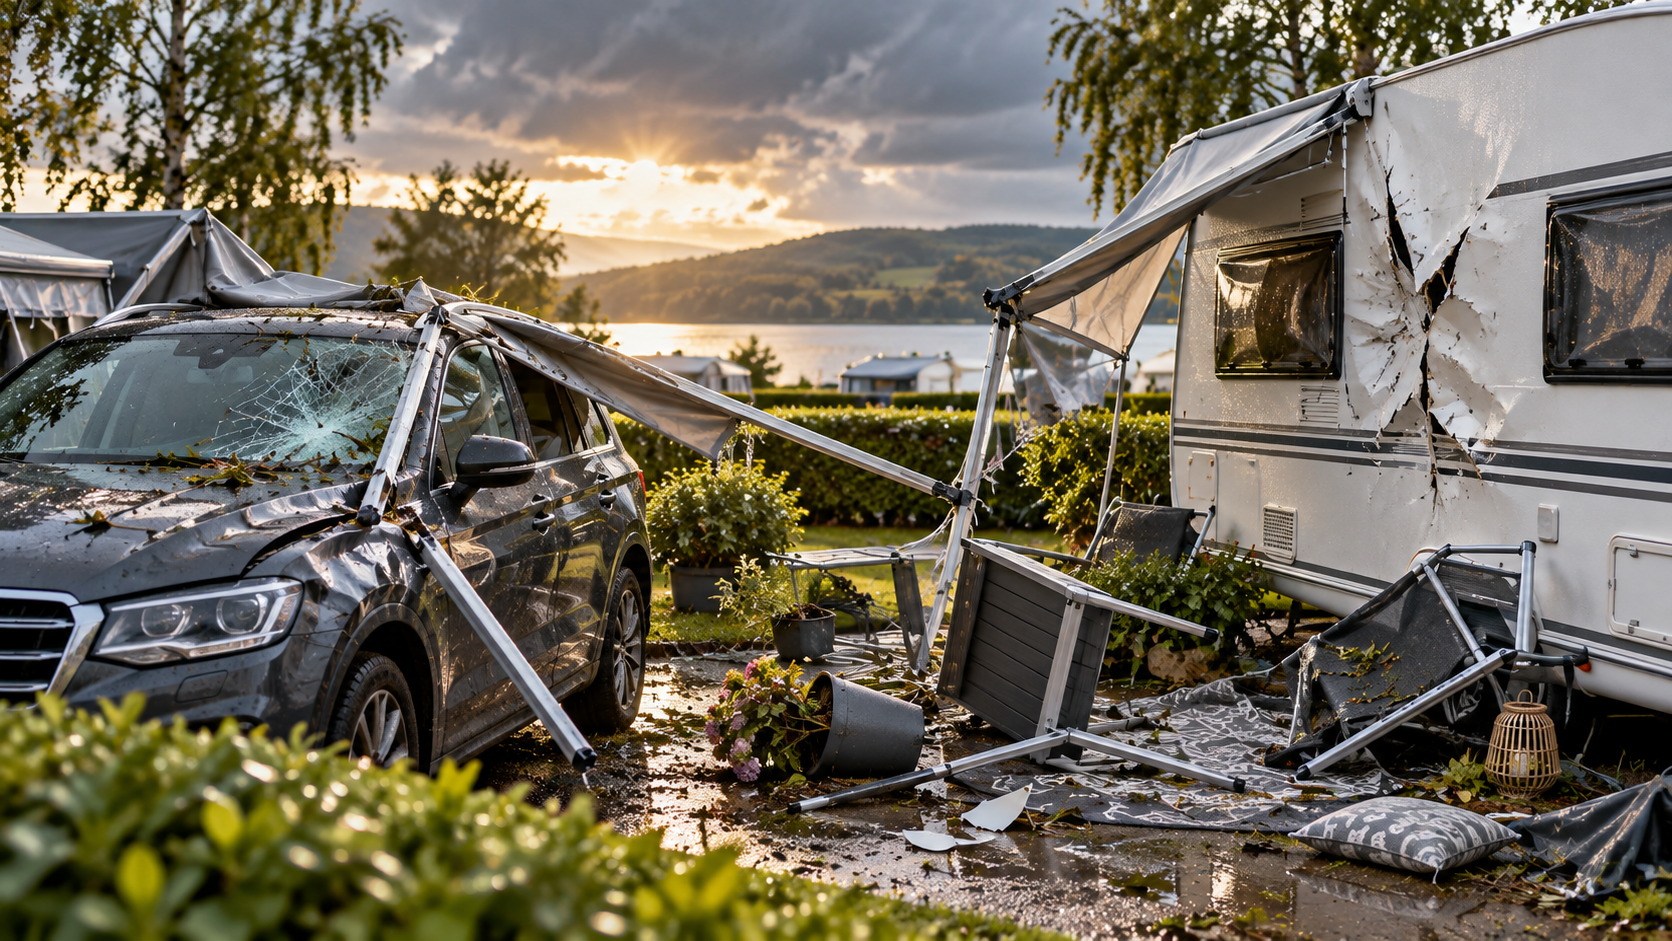
Dieser Fall passt zum Titelbild: Starker Wind greift ein Vorzelt an, Teile der Konstruktion geraten auf den benachbarten Stellplatz und beschädigen dort Gegenstände. Für die Haftungsfrage ist jedoch nicht allein ausschlaggebend, dass das Vorzelt vom eigenen Platz stammt.
Variante A: Befestigung war unzureichend
Waren Gestänge, Abspannung oder Verankerung erkennbar mangelhaft und hätte der Schaden bei sorgfältiger Sicherung vermieden werden können, kann eine schuldhafte Pflichtverletzung vorliegen. Daraus können gesetzliche Schadenersatzansprüche entstehen.
Variante B: Ordnungsgemäß gesichert, außergewöhnliches Ereignis
War die Konstruktion sachgerecht befestigt und das Ereignis trotz gebotener Sorgfalt nicht beherrschbar, ist eine Haftung nicht ohne Weiteres gegeben. Die Beurteilung hängt von den Umständen und den rechtlichen Haftungsgrundlagen ab.
Nicht verwechseln: Ein möglicher Sturmschaden am eigenen Vorzelt ist ein Thema der Objektversicherung. Schadenersatzforderungen wegen eines beschädigten Nachbarobjekts sind ein Thema der Haftpflicht. Es können zwei unterschiedliche Schadenprüfungen erforderlich sein.
Wie Vorzelte und Schutzdächer gegen typische Gefahren abgesichert werden können, erläutern wir im Ratgeber Sturmschaden am Vorzelt und Schutzdach.
Standplatzhaftpflicht für Wohnwagen mit und ohne Zulassung
Bei einem abgemeldeten Standwohnwagen steht die Nutzung auf dem festen Stellplatz im Vordergrund. Dort können weiterhin Haftpflichtansprüche entstehen, etwa durch Bauteile oder eine Gefahrenstelle auf der Parzelle. Der fehlende Straßenverkehrseinsatz beseitigt solche Risiken nicht.
Auch ein zugelassener Wohnwagen kann dauerhaft auf einem Campingplatz stehen und standplatzbezogene Risiken verursachen. Entscheidend ist, ob die Voraussetzungen des jeweiligen Vertrags erfüllt werden und der festgelegte Versicherungsort korrekt angegeben ist.
Wichtig: Eine Standplatzhaftpflicht ersetzt nicht die gegebenenfalls erforderliche Kfz-Haftpflichtversicherung für die Teilnahme am öffentlichen Straßenverkehr. Umgekehrt lässt sich aus einer bestehenden Kfz-Absicherung nicht automatisch ableiten, dass feststehende Anbauten und der Dauerstellplatz mitversichert sind.
Weitere Informationen zur stationären Nutzung finden Sie im campena-Ratgeber Wohnwagen ohne Zulassung versichern.
Welche Standplatzhaftpflicht ist bei campena enthalten?
Die campena Dauercampingversicherung kombiniert im Rundumsorglos-Paket die Objektversicherung, Hausratversicherung, Glasbruchversicherung und Standplatzhaftpflichtversicherung. Die Standplatzhaftpflicht ist damit Bestandteil des Grundschutzes und muss nicht als separates Zusatzpaket ausgewählt werden.
- Bis zu 5 Mio. Euro Versicherungssumme
Für die integrierte Standplatzhaftpflicht gemäß vereinbartem Vertrag. - Prüfung von Forderungen
Der Versicherer prüft, ob ein geltend gemachter gesetzlicher Haftpflichtanspruch berechtigt ist. - Regulierung berechtigter Ansprüche
Eine Freistellung erfolgt innerhalb des vertraglich vereinbarten Umfangs. - Abwehr unberechtigter Ansprüche
Auch die Zurückweisung nicht geschuldeter Forderungen gehört zum Haftpflichtschutz.
Für den Versicherungsschutz müssen das Risiko und der Versicherungsort zum Antrag und zum Versicherungsschein passen. Die Haftpflichtbedingungen AHDC enthalten insbesondere die Bestimmungen zum Versicherungsfall, zu Leistungen, Begrenzungen und Ausschlüssen.
Dauerstellplatz und Haftpflichtrisiken gemeinsam absichern
Wohnwagen, Vorzelt, Schutzdach, Hausrat und Standplatzhaftpflicht sinnvoll kombinieren: Prüfen Sie den Leistungsumfang und berechnen Sie den individuellen Beitrag für Ihren festen Campingstellplatz.
Welche Schäden deckt die Standplatzhaftpflicht nicht automatisch ab?
Eine Haftpflichtversicherung ist kein Schutz für jede Art von Verlust oder jede beliebige Forderung. Gerade bei der Auswahl einer passenden Standplatzhaftpflicht sollten versichertes Risiko, gesetzliche Haftung und Ausschlüsse gemeinsam betrachtet werden.
| Situation | Was ist wichtig? |
|---|---|
| Eigener Wohnwagen oder eigenes Vorzelt beschädigt | Das ist grundsätzlich kein Haftpflichtschaden gegen Dritte. Hier kommt gegebenenfalls die Objektversicherung infrage. |
| Schaden ohne gesetzliche Haftung | Besteht kein begründeter Ersatzanspruch, erfolgt keine Zahlung allein deshalb, weil ein Dritter sie verlangt. Die Anspruchsabwehr kann versichert sein. |
| Vorsätzlich herbeigeführter Schaden | Vorsätzlich verursachte Schäden unterliegen besonderen gesetzlichen und bedingungsgemäßen Ausschlüssen. |
| Beschädigung gemieteter oder gepachteter Sachen | Die AHDC enthalten einen Ausschluss für bestimmte Schäden an gemieteten, geleasten, gepachteten oder geliehenen Sachen. Ausnahmen wären gesondert zu vereinbaren und nachzuweisen. |
| Reine Vertragspflichten oder zugesagte Mehrhaftung | Die Erfüllung eines Vertrags und eine über die gesetzliche Haftung hinausgehende Zusage sind nicht automatisch von der Haftpflichtdeckung erfasst. |
| Fahrten und Straßenverkehr | Das fest vereinbarte Stellplatzrisiko ersetzt keine notwendige fahrzeugbezogene Haftpflichtdeckung. |
| Ausland oder weitere Stellplätze | Der konkrete Risikoort und die territorialen Regelungen müssen ausdrücklich zum Versicherungsvertrag passen. |
Besonders wichtig für Pächter: Eine Standplatzhaftpflicht bedeutet nicht automatisch, dass jeder Schaden am gepachteten Boden, an gemieteten Einrichtungen oder am Eigentum des Campingplatzbetreibers versichert ist. Die AHDC nennen in Ziffer 7.6 ausdrücklich einen Ausschluss für bestimmte Schäden an gemieteten und gepachteten Sachen. Prüfen Sie vor Abschluss, ob für Ihr konkretes Risiko abweichende Vereinbarungen gelten.
Was kostet eine Standplatzhaftpflichtversicherung?
Eine allgemein gültige Prämie gibt es nicht. Ob eine Standplatzhaftpflicht separat angeboten oder zusammen mit weiteren Versicherungsbausteinen abgeschlossen wird, hängt vom Anbieter und Tarif ab.
Bei campena ist die Standplatzhaftpflicht bereits im Rundumsorglos-Paket der Dauercampingversicherung enthalten. Das gesamte Paket beginnt laut aktueller Produktseite bei 10,93 Euro pro Monat. Dieser Betrag ist ein Einstiegspreis für das Gesamtpaket und kein eigenständiger Preis der Standplatzhaftpflicht. Der tatsächliche Beitrag richtet sich unter anderem nach Versicherungswerten, Risikoort, Laufzeit und Zusatzpaketen.
Wer die Gesamtkosten und weitere Preisfaktoren nachvollziehen möchte, findet eine ausführliche Einordnung im Ratgeber Dauercampingversicherung: Kosten und Preisfaktoren.
Welchen Haftpflichtnachweis braucht der Campingplatz?
Ein Campingplatzbetreiber kann einen Nachweis verlangen, dass für die langfristig genutzte Parzelle eine geeignete Haftpflichtversicherung besteht. Welcher Nachweis akzeptiert wird, hängt von den Vereinbarungen mit dem Betreiber ab.
Typischerweise sollten sich aus einem geeigneten Versicherungsnachweis – soweit vom Betreiber gefordert und vom Versicherer bestätigbar – die versicherte Person, das versicherte Risiko, der Geltungszeitraum und die Versicherungssumme ergeben. Gegebenenfalls kann auch die genaue Stellplatzadresse wichtig sein.
- Platzordnung und Versicherungsanforderungen prüfen
- Art des verlangten Versicherungsnachweises klären
- Festes Stellplatzrisiko schriftlich bestätigen lassen
- Versicherungssumme mit den Vorgaben vergleichen
- Geltungsdauer und Versicherungsort prüfen
- Unterlagen beim Betreiber rechtzeitig einreichen
Was tun, wenn ein Nachbar Schadenersatz verlangt?
Nach einem möglichen Haftpflichtschaden zählt eine sachliche und vollständige Dokumentation. Damit der Versicherer den Fall prüfen kann, sollten Dauercamper weder die Ursache vorschnell festlegen noch Forderungen ohne Prüfung erfüllen.
1. Gefahrenstelle sichern
Verhindern Sie weitere Schäden und organisieren Sie bei Verletzungen notwendige Hilfe.
2. Schaden dokumentieren
Fotos, Zeitpunkt, Wetterlage, betroffene Sachen, Zeugen und vorhandene Unterlagen festhalten.
3. Versicherer informieren
Melden Sie den Vorfall unverzüglich entsprechend den vereinbarten Anzeige- und Mitwirkungspflichten.
4. Forderung prüfen lassen
Keine eigenmächtige Zahlung oder abschließende Haftungsanerkennung ohne Abstimmung mit dem Versicherer vornehmen.
Für campena-Verträge steht die Online-Schadenmeldung unter Schaden melden zur Verfügung. Reichen Sie vorhandene Belege und erhaltene Schreiben möglichst vollständig ein.
Häufige Irrtümer rund um die Standplatzhaftpflicht
- „Meine Privathaftpflicht zahlt auf jedem Campingplatz.“
Ob der Dauerstellplatz und die festen Anbauten eingeschlossen sind, muss anhand der Bedingungen geprüft werden. - „Der Campingplatz ist doch versichert.“
Eine Versicherung des Betreibers schützt nicht automatisch alle privaten Haftpflichtrisiken der Dauercamper. - „Wenn mein Vorzelt umkippt, hafte ich immer.“
Ein Schaden allein begründet noch keine automatische gesetzliche Ersatzpflicht. - „Ohne Zulassung gibt es keine Haftpflichtrisiken.“
Auch ein stationärer Wohnwagen kann am Stellplatz Schäden bei Dritten verursachen. - „5 Mio. Euro bedeuten, dass jeder Schaden gezahlt wird.“
Eine hohe Versicherungssumme ersetzt nicht die Prüfung von Risiko, Haftung und Ausschlüssen. - „Standplatzhaftpflicht ersetzt mein beschädigtes Vorzelt.“
Für eigene Sachschäden ist gegebenenfalls die Objektversicherung zuständig.
Checkliste: Brauche ich eine zusätzliche Standplatzhaftpflicht?
Bevor Sie einen Dauerstellplatz übernehmen oder eine vorhandene Versicherung als ausreichend betrachten, sollten Sie folgende Fragen beantworten:
- Ist der Wohnwagen dauerhaft auf derselben Parzelle abgestellt?
- Gibt es festes Vorzelt, Schutzdach, Terrasse oder andere Aufbauten?
- Verlangt der Betreiber eine Haftpflichtversicherung?
- Ist ein bestimmter Versicherungsnachweis vorgeschrieben?
- Hat die Privathaftpflicht den Dauerstellplatz ausdrücklich eingeschlossen?
- Sind die vorhandenen Anbauten als Risiko berücksichtigt?
- Ist eine ausreichende Versicherungssumme vereinbart?
- Sind versicherter Standort und Nutzungsart korrekt angegeben?
- Sind Schäden an gemieteten oder gepachteten Sachen relevant?
- Wird der Wohnwagen gelegentlich im Straßenverkehr bewegt?
- Steht der Wohnwagen gegebenenfalls im Ausland?
- Ist bekannt, wie Haftpflichtschäden gemeldet werden müssen?
Praxis-Tipp: Wenn Ihre Privathaftpflicht den stationären Dauerstellplatz nicht eindeutig bestätigt und der Campingplatz einen Versicherungsnachweis fordert, sollten Sie den Schutz vor Übernahme der Parzelle klären. Nicht nur die Versicherungssumme zählt, sondern vor allem, ob das konkrete Risiko versichert ist.
Fazit: Standplatzhaftpflicht beim Dauercamping gezielt prüfen
Eine Standplatzhaftpflicht beim Dauercamping ist nicht generell gesetzlich vorgeschrieben. Sie kann aber im Stellplatzvertrag verlangt werden und schützt vor finanziellen Folgen berechtigter Haftpflichtansprüche aus dem vereinbarten Stellplatzrisiko. Ebenso wichtig ist die Prüfung und Abwehr von Forderungen, für die rechtlich keine Ersatzpflicht besteht.
Ob die bestehende Privathaftpflicht ausreicht, lässt sich nicht pauschal beantworten. Gerade bei dauerhaft abgestellten Wohnwagen mit Vorzelt, Schutzdach oder Terrasse ist eine ausdrückliche Bestätigung des konkreten Risikos sinnvoll.
Bei campena ist die Standplatzhaftpflicht bis zu 5 Mio. Euro im Rundumsorglos-Paket der Dauercampingversicherung integriert. So lassen sich Haftpflichtrisiken und die Absicherung versicherbarer eigener Werte in einem Produkt zusammenführen – jeweils nach den vereinbarten Versicherungsbedingungen.
Häufige Fragen zur Standplatzhaftpflicht beim Dauercamping
Ist eine Standplatzhaftpflicht beim Dauercamping gesetzlich vorgeschrieben?
Für private Dauercamper besteht in Deutschland grundsätzlich keine allgemeine gesetzliche Pflicht zum Abschluss einer speziellen Standplatzhaftpflicht. Ein Campingplatzbetreiber kann jedoch vertraglich verlangen, dass eine geeignete Haftpflichtversicherung nachgewiesen wird.
Reicht meine Privathaftpflicht für den Dauerstellplatz?
Das ist vom Vertrag abhängig. Entscheidend ist, ob das Haftpflichtrisiko aus dem dauerhaft genutzten Stellplatz einschließlich der relevanten Aufbauten versichert ist. Eine schriftliche Bestätigung des Privathaftpflichtversicherers ist empfehlenswert.
Was bedeutet Standplatzhaftpflicht beim Wohnwagen?
Sie betrifft die gesetzliche Haftpflicht aus dem vereinbarten festen Stellplatzrisiko. Beispielsweise können Ansprüche wegen Schäden an einem Nachbarobjekt oder wegen Verletzungen auf dem Stellplatz geprüft werden. Der genaue Umfang folgt aus dem Versicherungsvertrag.
Wer zahlt, wenn mein Vorzelt den Nachbarwohnwagen beschädigt?
Zunächst muss geklärt werden, ob Sie rechtlich für den Schaden haften, zum Beispiel wegen mangelhafter Sicherung des Vorzelts. Bei einem versicherten Haftpflichtrisiko kann der Versicherer berechtigte Ansprüche im vereinbarten Umfang übernehmen oder unberechtigte Forderungen abwehren.
Hafte ich automatisch, wenn bei Sturm Teile meines Vorzelts wegfliegen?
Nein. Ein Sturmereignis führt nicht automatisch zu einer Haftung. Maßgeblich sind unter anderem die Sicherung des Vorzelts, Vorhersehbarkeit, mögliche Pflichtverletzungen und der Kausalzusammenhang.
Brauche ich für einen abgemeldeten Wohnwagen eine Haftpflicht?
Auch ohne Zulassung können auf einem Dauerstellplatz Haftpflichtrisiken entstehen. Eine spezielle Standplatzhaftpflicht kann deshalb sinnvoll oder vom Campingplatzbetreiber vertraglich gefordert sein.
Ist ein zugelassener Wohnwagen am Standplatz versicherbar?
Das kann möglich sein, wenn der Vertrag die stationäre Nutzung am vereinbarten Risikoort vorsieht. Eine Standplatzhaftpflicht ersetzt jedoch nicht den gegebenenfalls erforderlichen Haftpflichtschutz für den Straßenverkehr.
Zahlt die Standplatzhaftpflicht auch Schäden am gepachteten Stellplatz?
Nicht automatisch. Schäden an gemieteten, geleasten oder gepachteten Sachen können ausgeschlossen sein. In den campena-Haftpflichtbedingungen AHDC ist hierzu insbesondere Ziffer 7.6 zu beachten; mögliche Sondervereinbarungen müssten ausdrücklich geprüft werden.
Sind Schäden an meinem eigenen Wohnwagen mitversichert?
Die Standplatzhaftpflicht ist grundsätzlich für Ansprüche Dritter gedacht. Für Schäden am eigenen Wohnwagen, Vorzelt oder Schutzdach ist gegebenenfalls die Objektversicherung relevant.
Ist die Standplatzhaftpflicht bei campena automatisch enthalten?
Ja. Sie ist Bestandteil des Rundumsorglos-Pakets der campena Dauercampingversicherung. Die Haftpflicht-Versicherungssumme beträgt nach der aktuellen Produktbeschreibung bis zu 5 Mio. Euro; maßgeblich sind die Vertragsunterlagen.
Kann der Campingplatz einen Versicherungsnachweis verlangen?
Ja, eine entsprechende Pflicht kann sich aus Stellplatzvertrag oder Platzordnung ergeben. Welche Art von Nachweis ausreicht, sollten Sie mit dem Betreiber klären.
Was mache ich, wenn der Nachbar Schadenersatz fordert?
Sichern Sie die Schadenstelle, dokumentieren Sie den Vorfall, melden Sie ihn zeitnah dem Versicherer und reichen Sie Forderungsschreiben weiter. Die Haftungsprüfung sollte nicht durch vorschnelle Zusagen oder eigenmächtige Regulierung vorweggenommen werden.
Was kostet die Standplatzhaftpflicht bei campena?
Die Standplatzhaftpflicht ist im Rundumsorglos-Paket enthalten und wird auf der Produktseite nicht als eigenständige Einzelprämie ausgewiesen. Die gesamte Dauercampingversicherung beginnt aktuell bei 10,93 Euro pro Monat; der individuelle Gesamtbeitrag wird online berechnet.
Gilt die Standplatzhaftpflicht auch auf einem Campingplatz im Ausland?
Das kann nur anhand des konkret vereinbarten Versicherungsortes und der einschlägigen Bedingungen beantwortet werden. Ein in Deutschland bestehender Haftpflichtvertrag gilt nicht automatisch für jeden ausländischen Dauerstellplatz.
Standplatzhaftpflicht und Dauercampingversicherung bei campena
Prüfen Sie den Schutz für Ihren Dauerstellplatz: Bei campena sind Objekt, Hausrat, Glas und Standplatzhaftpflicht im Rundumsorglos-Paket kombiniert. Der individuelle Beitrag lässt sich direkt online berechnen.
Stand: Oktober 2026. Dieser Ratgeber dient der allgemeinen Orientierung und ersetzt keine individuelle Rechts- oder Versicherungsberatung. Haftung, Versicherbarkeit, Deckung, Versicherungssummen, Einschränkungen und Selbstbeteiligungen richten sich nach den Umständen des Einzelfalls und den jeweils maßgeblichen Versicherungsbedingungen, Antragsangaben und dem individuellen Versicherungsschein. Die genannten Schadenbeispiele sind illustrative Fälle ohne verbindliche Deckungszusage.


